
O Minha Casa Minha Vida é hoje o principal caminho para famílias brasileiras realizarem o sonho da casa própria. Em 2026, o programa passou por atualizações importantes que ampliaram o acesso e melhoraram as condições de financiamento, e vale entender ponto a ponto antes de decidir a compra.
A grande mudança está no teto de renda familiar. Agora, famílias com renda de até R$ 12 mil mensais podem se enquadrar no programa, o que abrange praticamente todo o público de classe média e média-baixa. As faixas continuam divididas por renda, com subsídios maiores para as faixas iniciais.
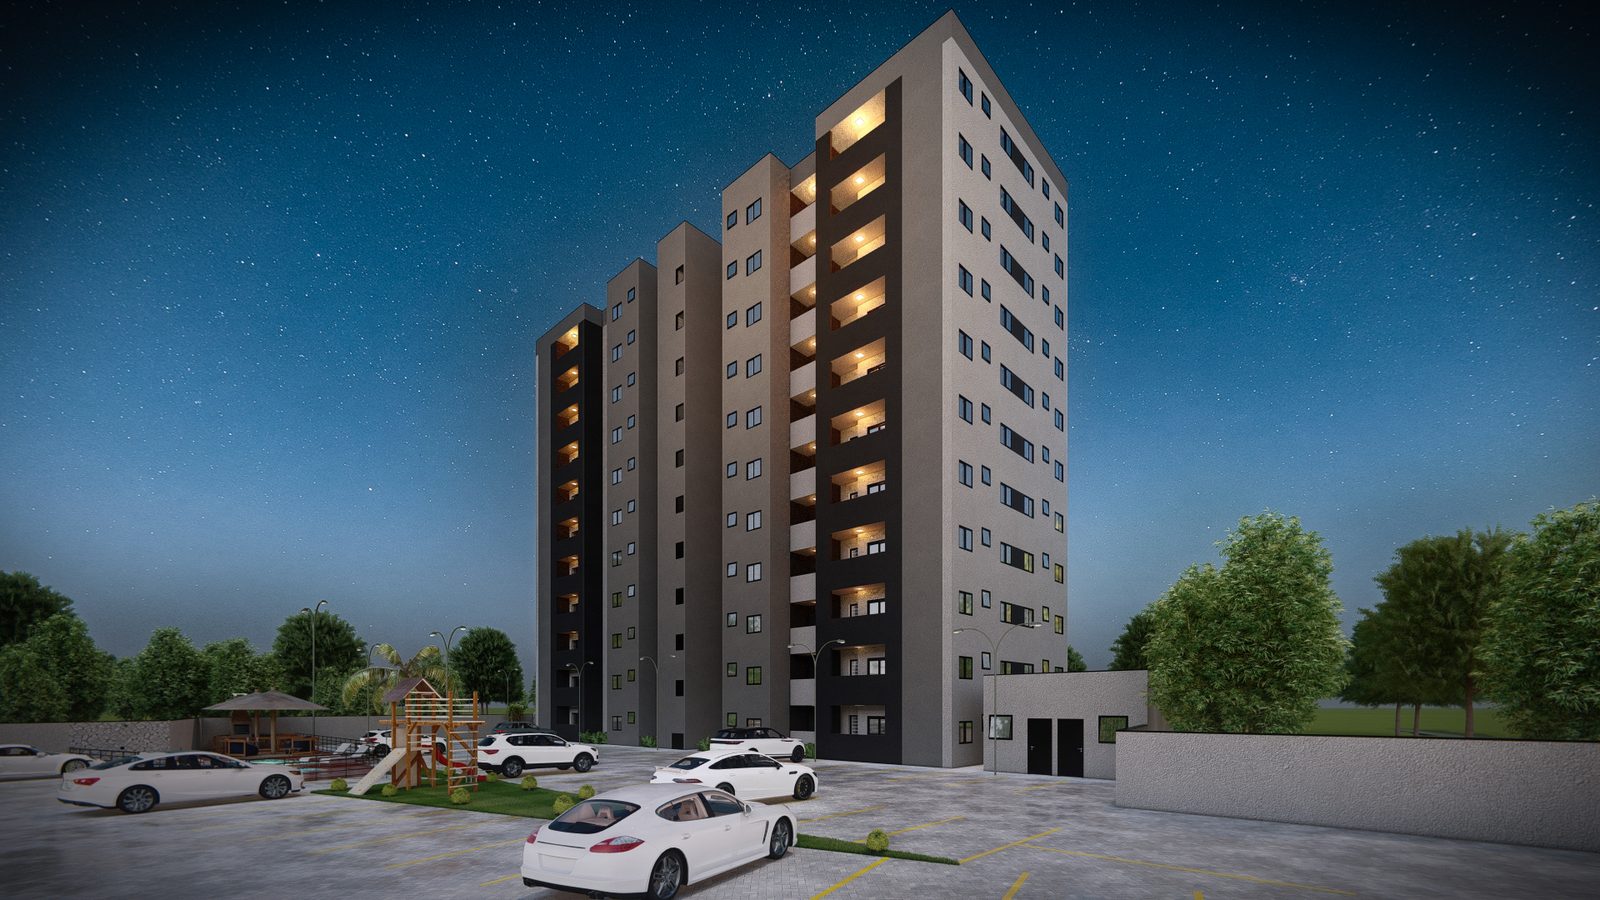
Outra novidade importante: o valor máximo do imóvel financiável subiu, o que amplia o portfólio de empreendimentos elegíveis. Isso significa que apartamentos maiores, em bairros mais valorizados e com mais itens de lazer agora entram no programa.
Do ponto de vista financeiro, o MCMV oferece juros bem abaixo do mercado (a partir de 4% ao ano na faixa 1), subsídio direto no valor do imóvel para famílias com renda mais baixa, e prazo de financiamento estendido, em alguns casos, até 420 meses.
Para se enquadrar, o comprador precisa cumprir alguns pré-requisitos básicos: não ser proprietário de imóvel, não ter financiamento ativo no SFH, ter nome regular no SPC/Serasa e comprovar a renda declarada. O restante, simulação, documentação, análise de crédito, a construtora e a CAIXA orientam.
Na dúvida se seu perfil se encaixa, a orientação é conversar direto com o consultor da construtora. A ESC oferece simulação gratuita e sem compromisso pelo WhatsApp, com resposta em minutos.